
行情周观察 (10.25-10.31) | 双十一预售升温,羽绒需求却现“减量”;库存压力再显现,抛售强化下行预期
摘要
恐慌性抛售与买方压价相互强化,推动绒价快速向合理区间回归。
2026年10月31日星期六 摘要
● 恐慌性抛售与买方压价相互强化,推动绒价快速向合理区间回归。
行情小结
2026年第44周(10.25-10.31)行情下跌。
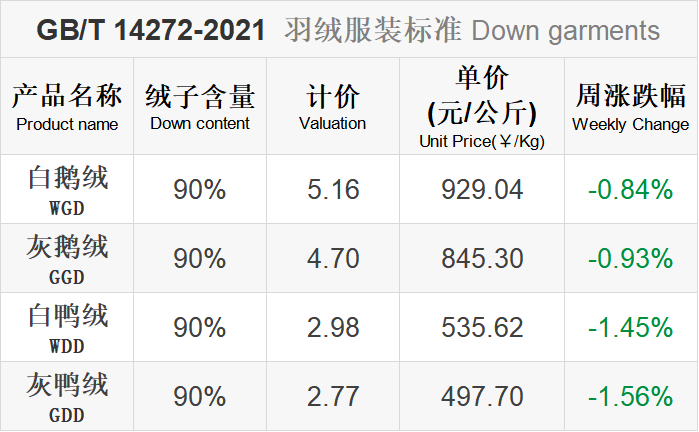
本周羽绒行情延续下行态势,市场情绪明显转弱。双十一预售以来,羽绒服整体销售虽呈上升趋势,但各方均反馈热度主要集中于低价引流款。同时服装厂的观望情绪加重,新生产的款式以短款、轻薄款为主,单件的用绒量下降明显。
由于内销市场走货不畅,上游环节的库存压力进一步显现,对回款速度和现金流周转的关注持续上升。恐慌性抛售与买方压价相互强化,推动绒价快速向合理区间回归。部分资本在低位抄底,但收货条件苛刻,现金结算压价明显。
行情分析
原毛价格大幅补跌,屠宰开工小幅回落但仍处高位、当期原毛供应依旧充裕,样本出苗短期供应稳定和鸭综合继续上涨反映了屠宰端压力明显缓解、控产动机进一步弱化。四项合在一起对行情维持偏空主导,且压力较上期加剧。
-
冻品需求提振,屠宰当前开工连续。
-
预计11月中旬开始,出苗供给释压。
-
毛鸭出栏量逐月小幅缩减量。
-
10-11月屠宰的宰杀量均环比下降。
-
市场原料绒需求释放有限(延续)。
-
下游市场短中期预判依旧谨慎。
-
成本偏高、行情启动延后。
-
市场原料绒成交价格局部大跌。
-
短期:屠宰开工虽小幅回落但绝对水平仍高,原毛供应维持充裕;需求端释放有限、实际成交明显弱于报价,订单迟迟不启动,情绪转弱正在放大跌幅。
-
中期:淘汰种鸭持续增量将推动十一月中旬后的出苗量转入减量,且减量预期已进一步强化,远端原毛供应趋紧的方向更为明确。需求侧修复仍取决于下游订单能否启动,而行业谨慎预判尚未扭转。
-
关注点:原毛价格大幅回落后,成交量能否重新放大;下游订单能否真正释放;11月天气转冷对需求的边际拉动。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
如春的云南通过大力承接东部产业转移,已经可以量产羽绒服,今年的订单更是稳中有增。瑞丽沿边产业园的区位是绕不开的加分项——往西是缅甸、往南是东南亚,出口通道比东部产区更短,劳动力成本也更有竞争力。 查看详情
水禽产能恢复后,毛片供应不再那么紧,不过同一个“毛”字底下,大宗原料和稀缺原料正在分道扬镳。大众市场靠规模和成本说话,高端市场靠不可替代性和认证壁垒说话,后者虽然量小,但价格韧性和利润厚度完全是另一个层级。 查看详情
今年冬装市场“涨”声渐起——既有上游化纤、羽绒等原料涨价带来的成本传导,也有国民品牌主动高端化转型带来的溢价拉升,基础款冬装价格普涨,科技款服饰更是千元起步。吊牌价不再是最终成交价,而是品牌锚定“价值”的标尺。 查看详情
品牌端观察:
森马联合新华网推出的鹅绒溯源短片《送你一个代言人》上线,并请来脱口秀艺人李雪琴娓娓道出“大兴安岭鹅绒”的保暖优势。过去讲产区、讲风土是高端品牌的特权,但现在连大众品牌都开始用产地做品质背书。产地已不是差异化的护城河。
九牧王与中国·航天一〇一联合迭代的太空裤2.0正式发布,让航天科技走近老百姓。过去羽绒服拼的是“羽绒”这个材料做内部优化,现在九牧王走的是把外部的高性能材料跟羽绒组合起来,用结构设计和材料复合去重新定义一件衣服的保暖效率。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。
- 数据来源:羽绒金网、Mysteel农产品
- 信息核实方式:公开资料核实
- 统计范围:2026.10.26-10.31
- 发布时间:2026-10-31 22:03:34
- 金绒编号:GD-RESEARCH-20261031-002