
行情周观察 (10.18-10.24) | 补单窗口冷清,预期反转主导跌势;暖冬讨论持续,备货意愿再受抑制
摘要
随着暖冬讨论持续蔓延,下游备货的意愿进一步受到抑制。
2026年10月24日星期六 摘要
● 随着暖冬讨论持续蔓延,下游备货的意愿进一步受到抑制。
行情小结
2026年第43周(10.18-10.24)行情下跌。
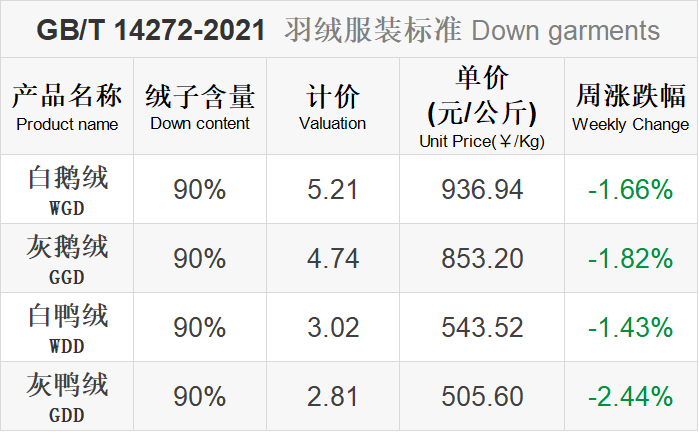
十月常被视为“双11”前羽绒服生产集中补单的最后窗口,但直到下旬,现货渠道的成交依然冷清。随着暖冬讨论持续蔓延,下游备货的意愿进一步受到抑制,但相比需求本身的疲弱,预期反转的冲击更为显著,推动着行情快速下挫。
当前羽绒市场的驱动已从“成本支撑”转向“需求偏弱”与“库存消化”,风险集中在暖冬预期强化、服装订单缺席、库存套牢盘扩大以及资金链紧张加剧。旺季需求已被实质性压缩,即使降温来临,补单力度也可能不及往年。
行情分析
原毛价格由涨转跌且回吐10月来全部涨幅,屠宰开工的大幅回升使当期原毛供应由紧转松,样本出苗回升但仍处常态化区间,鸭综合转涨且屠宰亏损略缩反映屠宰端压力边际缓解。四项合在一起,对羽绒的主导由上周的偏多陡变为偏空。
-
屠宰开工大涨,且需求提振、行情转好。
-
10月毛鸭出栏量预计环比减少8%-15%。
-
淘汰种鸭增量,预计11月中旬出苗减量。
-
预计10-11月屠宰的宰杀量均环比下降。
-
原料绒需求释放有限,仅少量补单。
-
下游市场短中期预判依旧谨慎。
-
成本偏高、行情启动延后。
-
电商销售量萎缩,天气是较大影响因素。
-
短期:屠宰开工的大幅回升使当期原毛供应由紧转松,同时需求端释放有限、仅少量补单,早前的成交改善更未能延续。目前方向偏空,能否止跌取决于价格回落后成交能否重新放大。
-
中期:当期开工回升与出苗增加保证短期供应充裕,压制价格;但淘远端原毛供应趋于收紧,构成中期利多,但在此之前价格缺乏上行驱动。需求侧修复仍取决于下游订单能否释放,而行业谨慎预判尚未扭转。
-
关注点:原毛价格回落后,成交量能否重新放大;下游订单能否真正释放、品牌服装端订单是否启动;10-11月天气转冷对需求的边际拉动。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
2026年9月,我国羽绒服装约出口392.1万件,环比今年8月增长2%。尽管该出口量同比去年仅微增0.01%,但鉴于往年9月普遍环比下降的常态,因此这一走势仍属罕见。日本和韩国稳居前二,是核心出口市场;美国和俄罗斯紧随其后,但平均单价偏大众化。 查看详情
一家羽绒企业向派出所报警,称发往外省的两批近一吨重羽绒原料遭人调包。这起案子折射出羽绒原料供应链上的一个脆弱环节——高价值原料在流转过程中的安全管控,远比大多数人想象的要松。嫌疑人正是利用承运司机的身份动手脚。 查看详情
2025年,全球羽绒产量突破69万吨,其中原生羽绒产量同比增长4.9%。RDS认证羽绒产量亦同步增长,约占当年全球原生羽绒总产量的13%,且绝大部分产自中国。国内羽绒供应链对动物福利标准的响应速度,明显快于市场普遍认知。 查看详情
品牌端观察:
鸭宝宝正式签约黄明昊成为全新品牌代言人,同时释放的信号不止一个:全新 SI 黑标旗舰店启动布局,“百城千店”三年战略进入落地年,铠冰、面包泡芙、羽壳、三季排骨和鹅宝宝“5+n”构成面向18—35岁消费者的完整矩阵。查看详情
10月18日,波司登集团50周年高质量发展大会在江苏常熟波司登集团总部隆重举行。围绕企业使命和战略目标,波司登提出“双聚焦、一核两翼、全球化”的战略方向,全面布局 AI 赋能体系,实现高质发展目标。在大会高潮处,与会领导嘉宾共同按下装置,宣告波司登全球战略正式启动。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。
- 数据来源:羽绒金网、Mysteel农产品
- 信息核实方式:公开资料核实
- 统计范围:2026.10.18-10.24
- 发布时间:2026-10-24 14:14:39
- 金绒编号:GD-RESEARCH-20261024-002