
行情周观察 (10.11-10.17) | 资金压力倒逼,价格被动去库存;下游承接乏力,市场观望氛围浓
摘要
部分高位持仓者在资金压力下被迫止损,被动去库存现象出现。
2026年10月17日星期六 摘要
● 部分高位持仓者在资金压力下被迫止损,被动去库存现象出现。
行情小结
2026年第42周(10.11-10.17)行情下跌。
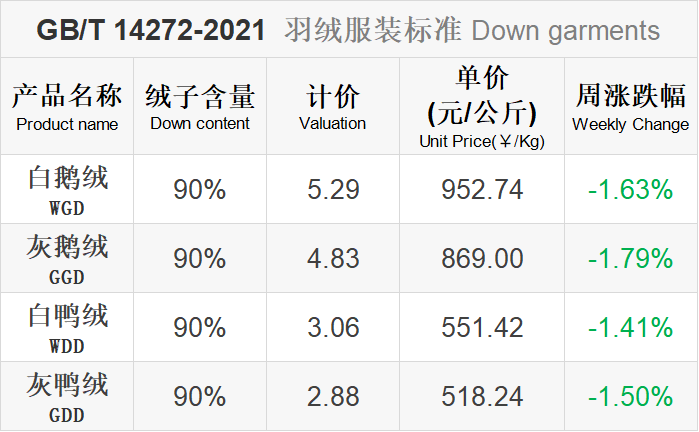
本周市场仍呈现买卖双方僵持的局面,但整体价格重心持续下移,其中鹅绒因需求端承接乏力,价格阴跌态势较为明显。部分高位持仓者在资金压力下被迫止损离场,导致被动去库存现象出现,而资金紧张已渐渐演变为产业链共性约束。
下游服装市场的表现依旧低迷,主要的几个羽绒服产销集散地尚未恢复活跃,而补单主要集中于部分品牌客户,中小工厂和批发市场采购意愿不足。加之电商销售量有所收缩,进一步削弱终端去化能力,各环节普遍采取观望防守策略。
行情分析
本周四项指标显示,原毛价格由持平转为上涨,屠宰开工大幅缩减使当期原毛供应收紧,样本出苗微降但仍处常态化区间、且十一月中旬后有望转入减量,鸭综合续降且屠宰亏损进一步扩大。可见供应端正由局部托底转为全面支撑。
-
行业开工缩减,但需求提振,行情转好。
-
10月毛鸭出栏量预计环比减少8%-15%。
-
淘汰种鸭增量,预计11月中旬出苗减量。
-
预计10-11月屠宰的宰杀量均环比下降。
-
近期市场原料绒成交略有增加。
-
下游市场订单缩量,旺季不旺。
-
水洗厂压价采购,主动收缩前置产能。
-
电商销售量萎缩,天气是较大影响因素。
-
短期:屠宰开工大幅缩减使当期原毛供应明显收紧,叠加出栏与宰杀量延续下降,供应端成为主要支撑。但下游订单尚未真正释放,限制上行力度。短期方向偏多但幅度温和,能否延续取决于成交增量能否放大。
-
中期:当前出苗量虽仍处常态化区间,但淘汰种鸭增量将推动十一月中旬后出苗量转入减量,远端原毛供应趋于收紧,构成中期利多;需求端的修复则取决于下游订单能否释放,而电商萎缩与行业谨慎预判尚未扭转。
-
关注点:原毛成交量增加的势头能否延续;下游订单能否真正释放、品牌服装端订单是否启动;10-11月天气转冷对需求的边际拉动。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
10月,超强厄尔尼诺的影响及发生概率再度被上调,同时东亚地区气温偏高的确定性亦不断增强。然而,这并不意味着羽绒服要“休假”了。整体偏暖会压制厚款羽绒服的动销,行业需更多依托“不冷但需保暖”的过渡性需求。 查看详情
羽绒服代工大厂报告的9月数据其实在告诉行业,欧美品牌客户的采购逻辑正在从“一次性大批量”转向“分批次、看数据、快反应”,代工厂的产能弹性和跨区域调度能力,正在取代单纯的规模优势,成为接住订单的关键筹码。 查看详情
2025年,全球羽绒产量突破69万吨,其中原生羽绒产量同比增长4.9%。RDS认证羽绒产量亦同步增长,约占当年全球原生羽绒总产量的13%,且绝大部分产自中国。国内羽绒供应链对动物福利标准的响应速度,明显快于市场普遍认知。 查看详情
品牌端观察:
波司登与天猫超级时装发布IP合作,开启高质量线上走秀直播,将巴黎时装周大秀同款泡芙系列搬至云端。时装周的本质是面向买手与媒体的发布会,离成交隔着几个月,但这场直播却用“即看即得、即秀即买”把大秀投入实现变现。
SS27 KIDS WEAR 上海时装周童装发布启幕,高梵 KIDS 率先亮相。除了集中发布2026冬季新品,品牌还尝试通过亲子达人走秀和后续短视频内容,将新品发布、真实穿着展示与消费端传播进一步连接,让新品不再停留于秀场曝光。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。
- 数据来源:羽绒金网、Mysteel农产品
- 信息核实方式:公开资料核实
- 统计范围:2026.10.11-10.17
- 发布时间:2026-10-17 16:13:14
- 金绒编号:GD-RESEARCH-20261017-002