
行情周观察 (10.4-10.10) | 供需两淡拉锯,价格承压弱稳运行;入冬消费启动,终端决定上行空间
摘要
成交仍未有效放量,但市场情绪较前期略有修复。
2026年10月10日星期六 摘要
● 成交仍未有效放量,但市场情绪较前期略有修复。
行情小结
2026年第41周(10.4-10.10)行情持平。
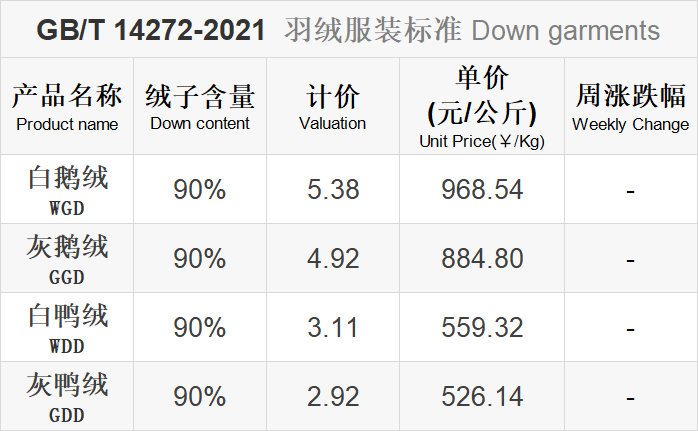
本周市场延续弱稳震荡格局,成交仍未有效放量,但市场情绪较前期略有修复。供给端由于假期减产休整,原料毛供给有所收缩,对行情形成一定支撑;需求端方面,市场货销售持续萎缩,电商渠道亦呈减量态势,因此订单依然不足。
随着北方逐步入冬,羽绒产品进入传统销售旺季,叠加双十一等电商节的备货预期,构成推动绒价上涨的积极因素。然而,行情拐点能否确认仍存在不确定性,关键变量在于后续天气因素能否有效催化终端消费,否则可能维持多空拉锯。
行情分析
本周四项指标显示,当前原毛价格高位持平但成交走弱,屠宰开工的节后恢复使原毛供应回归常态,样本出苗稳定偏高预示中期供应无忧,鸭综合虽仍深亏但开工反弹说明控产有限。四项合在一起对行情呈多空交织,整体震荡偏弱。
-
屠宰节后恢复开工,但需求快速回落。
-
10月毛鸭出栏量预计环比减少8%-15%。
-
苗量恢复常态化,增减空间受限。
-
预计10-11月屠宰的宰杀量均环比下降。
-
原料绒成交未见明显增量。
-
下游市场订单缩量,旺季不旺。
-
水洗厂按需采购,主动补库意愿不足。
-
电商销售量萎缩,天气是较大影响因素。
-
短期:高位承压。近期市场成交未见明显增量,需求订单缩量是主导变量,供应端托底力度有限。短期方向偏弱,缺乏上行动能。
-
中期:多空交织,偏多窗口可期,但不宜过早乐观。中期苗量稳定偏高、远期产能增幅有限,供应端无趋势性缺口,价格缺乏持续上行驱动;需求恢复取决于10-11月天气与服装端订单启动节奏。
-
关注点:水洗厂补库节奏与采购心态;市场货订单是否启动;10-11月天气转冷对需求的边际拉动。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
中秋备货叠加国庆临近,历来是肉鸭行业全年最确定的旺季窗口,但今年的提振效果几乎可以忽略不计。当整个社会转向“过日子型消费”,消费者会优先砍掉“可有可无”的品类,而鸭肉则更多被归类为“偶尔想吃”的休闲消费。 查看详情
用植物发起的对羽绒的竞争,其实已在全球开始。近日木棉以“第三种填充棉”的身份站到台前,其环保叙事(植物源、可降解、不涉动物与石油)精准打在羽绒的软肋(动物福利)上,一旦量产与成本过关,会立刻从高端户外与可持续品牌切入。 查看详情
韩国三星物产的时尚部门近期基于市场分析及自有线上商城的数据,认为不拘泥于季节、灵活穿着服装的“无季节”(Weatherless)趋势正在扩散。据该部门介绍,8月下旬至9月底,将轻量羽绒服加入商城购物车的顾客数目增长了384%。 查看详情
品牌端观察:
波司登把50周年大秀搬进巴黎,核心不是“去巴黎走秀”的营销事件,而是要把羽绒服从“保暖品类”重新定义成“能承载美学叙事的时装品类”。全系列选用宋锦、真丝、羽毛等面辅料,实现复古风格、非遗技艺与实用功能的融合。
最近,童装品牌巴拉巴拉在上海推出羽绒“玩具屋”体验空间。品牌把体验做成了一场周末亲子出游,让孩子在里面玩得开心、让家长觉得这个牌子有温度,等到冬天要买羽绒服的时候,记忆里留下的那个好印象就会变成选择倾向。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。
- 数据来源:金绒网
- 信息核实方式:其他
- 统计范围:主产区收购价
- 发布时间:2026-10-10 11:00:36
- 金绒编号:GD-INDUSTRY-20261010-002