
行情周观察(9.27-10.3)| 长假效应显现,行情静待双十一发令枪;鸭肉销售不畅,原毛价格松动预期渐浓
摘要
鸭毛正从“卖方挺价”向“买方议价”倾斜。
2026年10月3日星期六 摘要
● 鸭毛正从“卖方挺价”向“买方议价”倾斜。
行情小结
2026年第40周(9.27-10.3)行情持平。
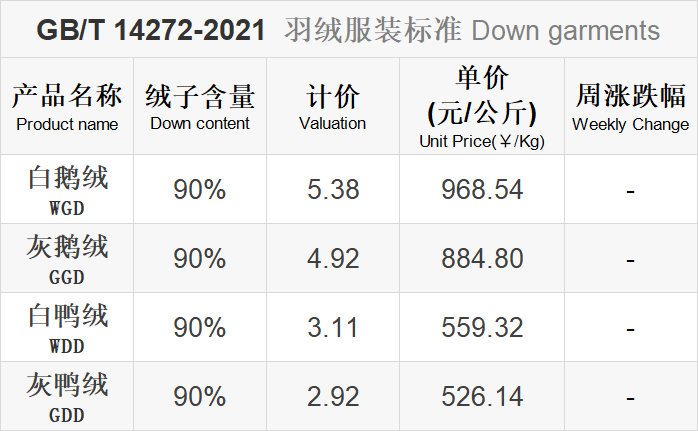
眼下这波中秋、国庆长假,对羽绒行业来说更像是一次短暂的换挡。目前,产业链上游的供应收缩暂时没能改变价格方向,而下游在天气尚未全面转冷、双十一备货还未集中启动之前,也不愿贸然追高,多以按需采购和压价试探为主。
从屠宰端来看,鸭肉冻品销售不畅,导致企业库存积压、现金流偏紧,因而对副产品鸭毛的定价面临一定的松动预期。鸭毛这个曾经在肉鸭屠宰亏损周期中扮演“利润压舱石”角色的副产品,正从“卖方挺价”向“买方议价”倾斜。
行情分析
-
预计10月毛鸭出栏量环比减少8%-15%。
-
月底宰杀量下降,但库存依旧承压。
-
9月苗量增幅有限,预计10月恢复常态化。
-
综合存栏测算,9-10月整体产能将保持低位。
-
原料绒成交“量价齐跌”。
-
下游订单出现缩量,行情启动延后。
-
当前成本偏高,抑制采购。
-
旺季不旺,短中期行业预判转向谨慎。
-
短期:价格仍缺少向上的驱动,但宰杀量实质下降,原毛供应偏向减少。因此短期更可能表现为跌幅收窄、逐步趋稳,而非前两周的连续快速回落。
-
中期:预计10月毛鸭出栏量环比减少8%-15%、9-10月屠宰宰杀量均环比下降,这是连续多期以来,供应端给出的最强的一次收缩信号。因此中期格局是下方支撑增强、向上仍需需求重新启动。
-
关注点:原料毛实际成交量能否改善;“旺季不旺”是否延续至节后;屠宰开工率是阶段性低位还是继续下探;服装端实际订单变化。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
中美互降关税的产品清单出来了,服装类税目整体缺席。羽绒原料、羽绒服和羽绒寝具也未明确列入,沾边的“羽毛制人造花”还是个象征性条目。睡袋条目专门加了“不含20%及以上重量羽毛和/或羽绒”的限定,等于把羽绒睡袋剔了出去。 查看详情
据国家气候中心预测,今年冬季气温总体偏高,寒潮频次略偏多。不过,消费者不会因为整个冬天平均高个零点几度就不买羽绒服。他们常常在第一次断崖式降温的那一周下单,可见羽绒服的生意从来是事件驱动而非温度驱动。 查看详情
整个九月,杨洋、王楚然、王一博、徐振轩、任敏、孟子义、李昀锐和吴慷仁等艺人接连预热官宣羽绒服代言,消费者几乎每隔几天就能刷到某个羽绒服品牌的新代言人海报。羽绒服赛道正在集体发力,没有人愿意在这个冬天沉默。 查看详情
品牌端观察:
9月28日,羽绒服品牌企鹅在广州举办“南极远征登山探险计划发布会”,并发布极寒硬核户外新作——MONSTER(猛兽)系列。探险家先在哈巴雪山测、再去启孜峰测,最后穿着它去南极,这套测试链条本身就是产品性能最硬的广告。
在真正的严寒到来之前,韩国时尚业界的竞争就已日趋白热化,不仅比往年更早推出羽绒服等冬季外套,还接连启动由人气艺人领衔的秋冬季广告宣传。这种“抢跑”的逻辑其实不复杂——当暖冬成为大概率事件,谁能更早地把货推到消费者面前,谁就能在有限的降温窗口里多抢一单。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。
- 数据来源:金绒网
- 信息核实方式:其他
- 统计范围:主产区收购价
- 发布时间:2026-10-05 16:38:09
- 金绒编号:GD-RESEARCH-20261005-002