
行情周观察(9.20-9.26) | 延续弱势调整,鹅绒价格进一步下探;订单落地不足,市场货成交持续低迷
摘要
受成交不畅及市场情绪转谨慎影响,部分品类价格下跌速度明显加快。
2026年9月26日星期六 摘要
● 受成交不畅及市场情绪转谨慎影响,部分品类价格下跌速度明显加快。
行情小结
2026年第38周(9.20-9.26)行情下跌。
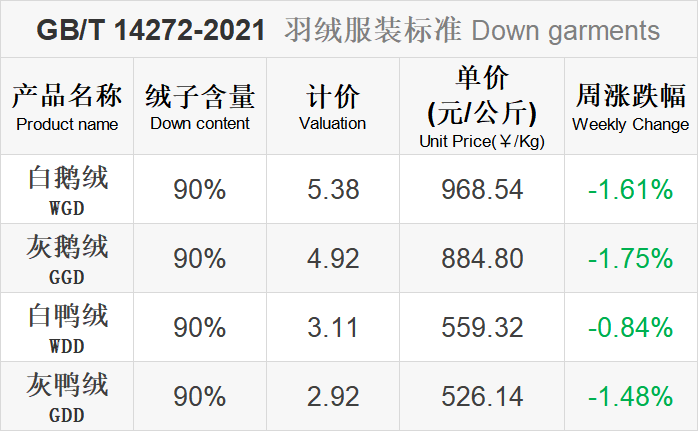
国内羽绒市场延续弱势调整态势。受成交不畅及市场情绪转谨慎影响,部分品类价格下跌速度明显加快。鹅绒因市场体量较小,对采购节奏变化尤为敏感,加之杀鹅旺季带动的原料毛供应增加、制品企业采购尚未放量,价格进一步下探。
市场原本对今年的“金九银十”寄予较高期待,但从纺织服装行业的多个环节来看,新增订单普遍不及预期,部分企业仍在等待内销秋冬订单及海外节日订单进一步落实。市场货订单表现尤其清淡,大规模锁货和集中备货始终没有形成。
行情分析
本周的四项指标显示,供应收缩已经从预期转为正在发生的事实,但价格仍在跌,且跌幅扩大。这说明当前的下跌由“下游订单缩量、行情启动延后和成本偏高”造成的需求主导,因此供应收缩暂时没能改变价格方向。
-
预计10月毛鸭出栏量环比减少8%-15%。
-
宰杀量下降,但库存依旧承压。
-
9月苗量增幅有限,预计10月恢复常态化。
-
综合存栏测算,9-10月整体产能将保持低位。
-
原料绒成交“量价齐跌”。
-
下游订单出现缩量,行情启动延后。
-
当前成本偏高,抑制采购。
-
旺季不旺,短中期行业预判转向谨慎。
-
短期:原料毛价格已连续两旬下跌、累计跌幅7.4%,价格仍缺少向上的驱动,但宰杀量实质下降,原毛供应偏向减少。因此短期更可能表现为跌幅收窄、逐步趋稳,而非前两周的连续快速回落。
-
中期:预计10月毛鸭出栏量环比减少8%-15%、9-10月屠宰宰杀量均环比下降,这是连续多期以来,供应端给出的最强的一次收缩信号。因此中期格局是下方支撑增强、向上仍需需求重新启动。
-
关注点:原料毛实际成交量能否改善;“旺季不旺”是否延续至节后;屠宰开工率是阶段性低位还是继续下探;服装端实际订单变化。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
“中国质量万里行质量与品牌大会”近日隆重召开,其规格本身就传递了一个信号——羽绒行业的质量问题已经被提到了国家监管层面的核心议程上。同时大会也并不是一次简单的“质量宣誓”,而是进一步转向以标准、技术、数据和品牌信用竞争。 查看详情
今年8月的羽绒服出口显示出增长停滞的迹象,出口金额环比今年7月更是减少了1%。厄尔尼诺带来的暖冬预期让海外品牌不敢压太多高价库存,宁可小批量、多批次地下单,出口单价自然上不去。接下来如果暖冬兑现,旺季不旺的风险会更大。 查看详情
近两年来,羽毛球从“一球难求”到持续降价,如今羽毛原料价格较高点跌去近三分之二,这个反转比很多人预想的要大。更微妙的是需求端的“虚火”,同一笔订单被反复询价、看起来缺口巨大,企业据此仓促扩产,结果泡沫一破,库存全砸手里。 查看详情
品牌端观察:
全国工商联发布的“2026中国民营企业500强”显示,波司登和雅鹿不但能够持续在榜单上稳住位置,甚至连续数年有所前进,营收也比上一年同比增长。这说明羽绒服这个细分品类在纺织服装大盘里,依然保持增长势头。
伯希和推出“超进值玩家”计划,看似是一场年轻化营销活动,实际上反映出国内羽绒服市场一个明显变化:羽绒服与专业户外服装之间的边界正在迅速消失,品牌竞争开始转向“为具体户外场景提供更完整、价格又合理的装备方案”。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。