
行情周观察(9.13-9.19) | 价格松动迹象增多,利润让位现金流;市场仍存止跌契机,供需博弈在延续
摘要
供应商在旺季预期落空后抛货意愿有所增强。
2026年9月19日星期六 摘要
● 供应商在旺季预期落空后抛货意愿有所增强。
行情小结
2026年第38周(9.13-9.19)灰鸭绒、灰鹅绒行情小幅下跌。
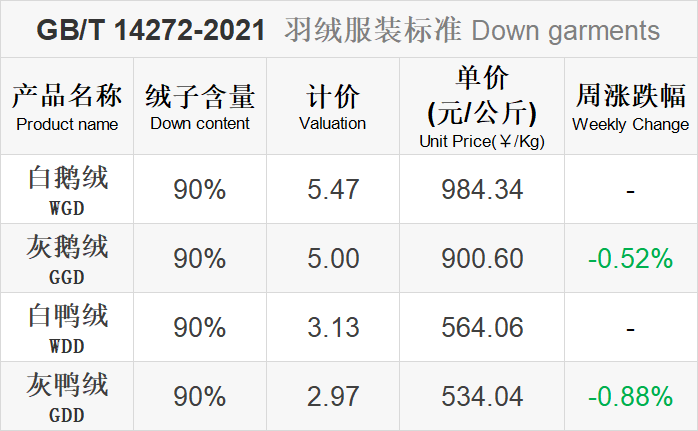
市场已由前期的高位盘整进一步转向偏弱运行,原料毛、原料绒以及部分成品绒价格均出现不同程度松动。加之进口鸭毛形成补充,供应商在旺季预期落空后抛货意愿有所增强,低价成交开始增多,个别宁愿牺牲利润也要加快回款。
不过,本轮回调并不意味着羽绒市场已经进入持续下跌通道。随着中秋、国庆临近,多地屠宰企业存在停产休整安排,鸭毛供应仍可能出现一定收缩。而当原料价格下降到大家都可以接受的区间后,部分观望资金仍有可能重新入场。
行情分析
本周四项指标显示,当前羽绒原料端既面临价格转弱,也面临较高的即时供应压力。另一方面,样本出苗量已由前期高位回落,9月下旬至10月中上旬苗量增幅有限,加之屠宰端仍处深度亏损,中期供应扩张空间受到约束。
-
屠宰收购积极性不高,活禽市场节前交易活跃。
-
屠宰开工率贴近满产,短期原毛产出维持高位。
-
降产尚未恢复,9月苗量常规增幅有限。
-
综合存栏测算,9-10月整体产能将保持低位。
-
原料毛行情略显疲软,成交量价齐跌。
-
下游订单出现缩量,低于此前预期。
-
水洗厂采购趋于谨慎,补库积极性较前期下降。
-
市场恐慌情绪有所增加,行业预判转向谨慎。
-
短期:成交量价齐跌,下游订单缩量,需求端缺少有效支撑。同时屠宰开工率高达93.10%,近端原毛供应压力较大。因此,短期价格仍有一定议价下调压力,重新快速上涨的可能性较低。
-
中期:9-10月整体产能增幅有限,对后续原毛供应形成一定约束。若下游制品端的订单持续偏弱,即使供应减少,也很难单独推动羽绒重新进入上涨行情。中期可能呈现低位有支撑、向上需要需求重新启动的格局。
-
关注点:水洗厂是否重新启动补库;原料绒成交量是否继续下降;屠宰开工率是否维持高位;服装端实际订单变化。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
美国全国海洋大气管理局预测,在2026年10月至12月期间,出现一次厄尔尼诺历史性极强事件的概率为75%。其对羽绒行业最大的影响,恐怕不是简单的““今年冬天会不会暖”,而是天气正变得越来越难预测、越来越难按照传统经验备货。 查看详情
全球羽绒服的订单正在进入一个比上半年更积极的阶段,但这种回暖更像是品牌库存逐步恢复正常后的“稳健补货”,还不能简单理解为需求全面转旺。但头部大厂订单能见度拉长、新客户持续进入,是一个比单纯营收增长更积极的信号。 查看详情
进入9月,天气逐渐凉爽起来,今年的国内羽绒服旺季即将真正进入实战阶段。但从目前的市场信号来看,今年的旺季大概率不是过去那种“天气一冷、大家一起下大单”的简单行情,而会是一场更加考验款式、库存和反应速度的结构性竞争。 查看详情
品牌端观察:
波司登创立50周年纪录片《50岁,正青春》首映礼近日于北京新华社国家金融信息大厦举办,除了重新回望来路,也借此回答一个面向未来的问题。企业提出的“百年品牌”,折射出中国羽绒行业正在从“制造规模竞争”向“品牌寿命竞争”转变。
越来越多羽绒服企业开始争夺“户外、科技、高端、时尚”这块更有利润空间的市场。近期,羽绒服品牌暖频道通过“踏雪登峰”大秀升级高端化战略,与武汉纺织大学共建科技材料中心,并参编行业首个户外羽绒服分级标准,向“兼具科技基因与高级审美的时尚载体”的转型。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。