
行情周观察(8.30-9.5)| 市场高位博弈,中游企业补库动力减弱;传统旺季遇冷,市场订单规模有所缩水
摘要
目前原料羽毛供给持续收紧,推动上游报价保持强势。
2026年9月5日星期六 摘要
● 目前原料羽毛供给持续收紧,推动上游报价保持强势。
行情小结
2026年第36周(8.30-9.5)行情持平。
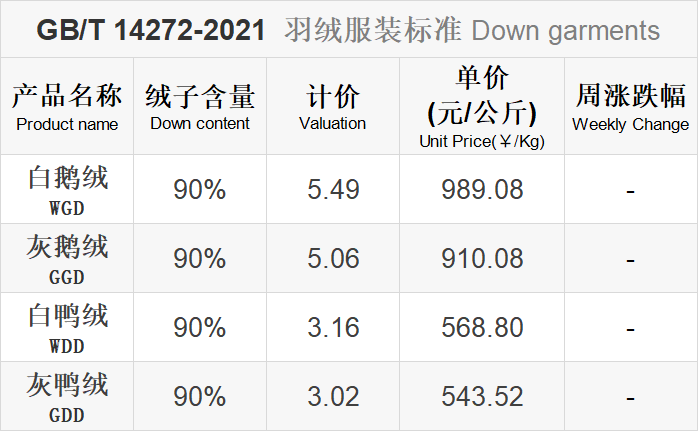
羽绒行情经历两周抬升后,逐步转入高位整理阶段。目前原料羽毛供给持续收紧,叠加屠宰环节规避中秋、国庆停产,推动上游报价保持强势。然而中游加工企业因前期接单价格偏低,利润空间受到挤压,补库节奏有所放缓。
9月通常为羽绒成品销售的传统旺季,但从当前市场表现来看,尽管常规订单已按季节性节奏陆续释放,但整体订单体量仍出现明显收窄。下游成衣厂及品牌方受制于高位绒价,采购策略仍以按需补库、消耗既有库存为主。
行情分析
本周四项指标呈现较明显的多空交织。一方面,原料毛上涨说明需求改善已开始向价格端传导;另一方面,屠宰开工率和出苗量均明显恢复,意味着短期原毛供应正在增加,对上涨空间形成压制。与此同时,鸭综合均价连连下跌,又限制了企业扩大宰杀的意愿。
-
9月毛鸭出栏量、回收只重将呈稳步回升态势。
-
月初库存压力转小,屠宰开工率明显回升。
-
前期规避性减少出苗,当下出苗量逐步恢复。
-
综合存栏测算,9-10月总体产能增幅有限。
-
原料毛成交明显改善,价格小幅上涨。
-
短中期预判趋向乐观,对大涨持谨慎态度。
-
水洗厂采购补库增多。
-
羽绒市场货订单逐步启动。
-
短期:需求端对行情仍有支撑。但屠宰开工和出苗量同步恢复,使供应端的原料毛较前几周增加。因此行情短期仍有上涨惯性,但上涨节奏预计较温和,大幅拉升概率有限。
-
中期:行情维持有支撑但分歧增加。报告显示,9-10月整体种鸭产能增幅有限,仍能对后续原毛供应形成托底;但9月毛鸭出栏量、回收只重存在恢复预期,意味着实际原毛产出可能阶段性增加。
-
关注点:市场货订单是否继续增加;水洗厂补库能否持续;屠宰开工率是否重新回升;服装端实际订单是否出现放量。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
世界气象组织通报,厄尔尼诺预计继续增强,9—11月全球大部分陆地区域偏暖概率明显升高,亚洲特别是北纬50度以南地区的高温信号也较强。对我国羽绒行业来说,这意味着今年秋冬要为一段气候异常期做好产能、库存和产品结构的长期调整。 查看详情
国际展会表现显示,由于羽绒价格持续高位,羽绒服品牌正在从过去单纯追求“高含绒量、高蓬松度”转向更加精细化的填充材料组合。供应商则通过“功能性羽绒+再生羽绒+合成填充+天然纤维”的多元配置,兼顾保暖性能、成本控制和环保要求。 查看详情
轻量羽绒服穿着周期更长、使用频率更高,过去三年的市场需求持续增长,今年有望达到高峰。过去,轻量羽绒服总带着“中年大叔装”的标签,现在随着颜色越来越丰富、绗缝设计和面料质感不断出新,它已经成功吸引了20到39岁的年轻客群。 查看详情
品牌端观察:
高端羽绒服品牌高梵的总部正式落户杭州上城里·数字时尚产业园,打造了“总部运营 + 品牌展示”的双维产业空间。这里释放出的信号并不只是“一家羽绒品牌搬了办公地点”,更重要的是羽绒产业正在从传统制造业加速向品牌、设计、数字化和产业资源整合方向升级。
近日,网红童装羽绒服品牌保姆鹅的全国首店在北京来福士商场二层落地,实际上反映了童装羽绒服正在从普通童装中的一个季节性品类,逐步向更加专业化、品牌化的细分市场发展。对于线上原生品牌而言,线下不只是新增销售渠道,更承载产品体验、品牌沉淀的作用。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。