
行情周观察(8.23-8.29)| 市场暖意初现,大单缺席制约复苏力度;“金九银十”延迟,行业进入“以销定采”阶段
摘要
今年“金九银十”旺季的启动可能比往年来得更晚一些。
2026年8月29日星期六 摘要
● 今年“金九银十”旺季的启动可能比往年来得更晚一些。
行情小结
2026年第35周(8.23-8.29)行情小幅上涨。
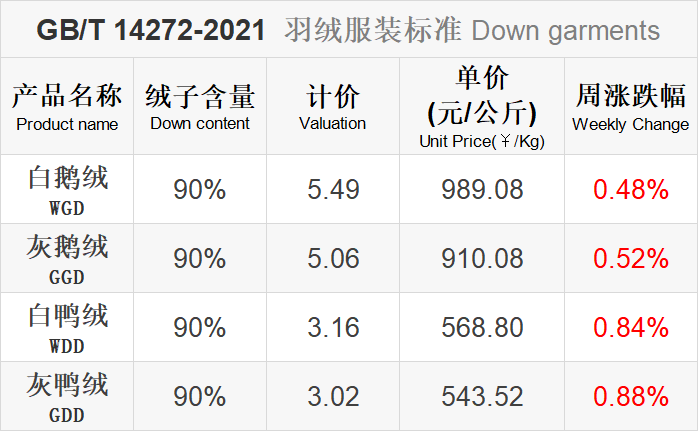
进入8月下旬,国内羽绒及相关纺织产业链开始出现边际改善,服装、冬季家纺以及保暖类面料的订单量较前期有所增加,不过订单结构仍以执行小单、散单为主,尚不足以形成强劲拉动,短期市场更多表现为阶段性回暖。
多家机构的分析指出,受原油等原料价格大幅波动、市场观望情绪浓厚影响,今年“金九银十”旺季的启动将比往年来得更晚一些。当前的羽绒行业也从单纯依赖季节性行情,转向更加重视实际订单、库存水平和消费表现。
行情分析
四项指标呈现供应收缩的特征:原毛价格较上旬上升,且屠宰开工和出苗量同时下降,尤其出苗量大幅减少,将加剧后续原毛供应偏紧的预期;鸭综合均价下跌则反映了肉鸭产业整体仍偏弱,会推动企业控制投产,减少原毛供应。
-
9月出栏量、回收只重将呈稳步回升态势。
-
屠宰开工率短期再次下降,市场走货速度偏弱。
-
出苗量断档减量,对应双节停投、限投。
-
综合存栏测算,9-10月整体产能增幅有限。
-
原料毛成交明显改善,价格小幅上涨。
-
短中期预判趋向乐观,对大涨持谨慎态度。
-
水洗厂采购补库增多。
-
羽绒市场货订单逐步启动。
-
短期:原毛价格已经上涨,水洗厂补库增加,订单逐步启动,同时当前屠宰开工偏低,对价格形成双重支撑。短期更可能表现为价格稳步修复,而非快速拉升。
-
中期:本周出苗量大幅降至700万羽/日,9-10月整体产能增幅有限,对中期原毛供应形成明显托底。如果水洗厂补库和市场货订单能够持续,供需关系有望进一步改善。
-
关注点:市场货订单是否继续增加;水洗厂补库能否持续;屠宰开工率是否重新回升;服装端实际订单是否出现放量。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
七月份的羽绒服出口连续四个月环比增长,旺季启动的信号已经非常明确,但同比去年仍有一成二的降幅,且再次刷新近十年同期最低纪录,说明外贸回暖的底子依然偏弱。进口市场则显示出代工返销模式的进一步强化。 查看详情
华英农业的羽绒业务板块表现出强劲的规模扩张势头,占公司营收比重高达71.97%,但盈利能力出现下滑。同时为抢占市场份额,公司阶段性加大了半成品绒的直接采购与加工交付,也推高了成本。公司还称,羽绒板块备货有增加。 查看详情
羽绒正在成为益客食品账本上的稳定器,肉卖不动的时候,靠绒还能撑住。益客还在推进山东和广东的产能扩张,说明他们判断羽绒业务的价值不只是短期修复,而是有持续增长的空间。羽绒的产业地位正在进一步提升。 查看详情
品牌端观察:
滔搏把 Sierra Designs(塞拉设计)拿进了中国,主打的是在韩国已经跑通了的“半穹顶”羽绒服,正好踩在当下“轻量化羽绒”和“户外日常化”两个趋势的交汇点上。过去中国羽绒产业最强的是制造和供应链,如今竞争正在向设计、功能科技和品牌故事全面延伸。
美力城三周年选择从单一鹅绒服品类向轻薄羽、厚羽、户外、裤装四大战役品类扩展,这个转变透露出一个清晰的判断:羽绒赛道的结构性红利还在,但只做一个细分厚度已经不够用了,必须用更完整的产品矩阵去覆盖更多穿着场景和价格带。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。