
行情周观察(8.2-8.8)| 市场预期回暖,提前备货迹象显现;采购以稳为主,原料市场仍显谨慎
摘要
市场货订单已逐步启动,库存也在消化,但水洗厂大概率仍会控制采购节奏。
2026年8月8日星期六 摘要
● 市场货订单已逐步启动,库存也在消化,但水洗厂大概率仍会控制采购节奏。
行情小结
2026年第32周(8.2-8.8)行情持平。
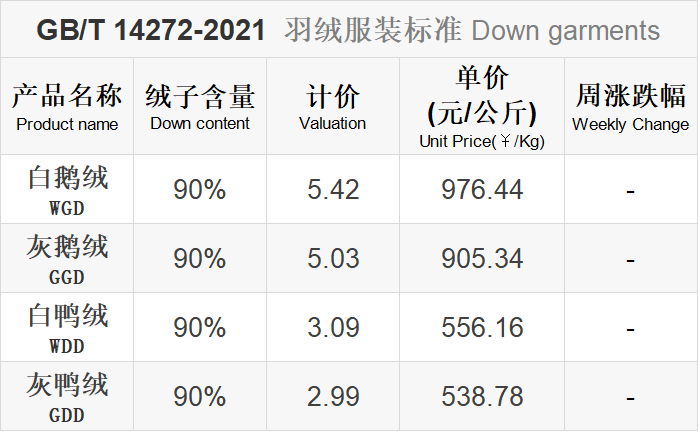
随着秋冬羽绒服订货活动在全国各地陆续推进,市场对新一季羽绒消费的预期有所提振,产业链下游已出现提前备货迹象。但从整体来看,多数制品企业仍维持谨慎的采购策略,而水洗厂家亦随之控制原料的补库节奏。
原料供给的收缩预期也构成当前价格的核心支撑。前期肉鸭养殖及屠宰环节持续受到产能偏高和终端盈利能力不足等因素影响,经营压力不断累积,促使肉鸭行业于8至9月主动控产减产,届时鸭毛上市量也将同步减少。
行情分析
-
出栏成本增加,常态化严控投放量。
-
屠宰开工率明显下降,仍有进一步减产预期。
-
出苗量在峰值后,呈缓慢下滑趋势。
-
综合存栏结构测算,产能有下降趋势。
-
原毛价格止跌后承接改善,出现阶段性修复。
-
白羽鸭毛市场成交转好,库存逐步消化。
-
水洗厂按需采购为主,心态仍偏谨慎。
-
8月市场货订单尚未形成强拉动。
-
短期:原毛价格暂稳,屠宰开工明显下降,库存有所消化,对行情形成支撑。但需求端刚刚转好,持续性仍待观察,价格大幅反弹的基础还不牢固。
-
中期:8月减产预期和出苗量递减,对羽绒价格有托底作用;但行业对后市仍有下跌预判,且需警惕优质原料绒集中投放带来的价格冲击。若8月订单接力不足,行情仍可能回到弱势整理。
-
关注点:8月减产预期是否兑现;水洗厂是否持续补库;8月市场货订单释放节奏;屠宰开工率是否继续低位。
来源 | Mysteel农产品
下周关注点
|
|
|
|---|---|
| 原毛价格 |
|
| 屠宰开工 |
|
| 毛鸭出栏 |
|
| 库存水平 |
|
| 水洗厂采购 |
|
| 服装端订单 |
|
| 宰杀预期 |
|
消息面情况
面向2026年秋冬销售季,多家日本寝具制造商和批发企业开始上调产品价格。中东局势的恶化推高了原油及石脑油价格,导致化纤、包装材料、能源和物流等成本全面上升,而企业依靠内部降本消化成本的空间已经十分有限。 查看详情
羽绒羽毛已连续两年成为朝鲜最大的出口创汇商品,反映出朝鲜在严苛制裁下,挖掘特色加工产业创汇的努力。而从中国进口原毛,赚取加工环节的附加值,说明其设备水平、品控能力和出口渠道都有一定的积累和提高。 查看详情
前超女陈某直播间卖假羽绒服这事儿,从被博主曝光到店铺关停再到监管部门立案,整个过程几乎就是去年央视曝光的“以丝代绒”乱象在反季销售窗口期的翻版复现,将100多元的“非正常低价”包装成季节错峰的“让利福利”。 查看详情
品牌端观察:
百年户外品牌猛犸象的出售传闻终于尘埃落定,知名投资机构 CPE 源峰发文称已与欧洲私募股权机构 Jacobs Capital 正式签署股权购买协议。至此,猛犸象与始祖鸟、攀山鼠这“三神兽”均已深度绑定中国资本,全球高端户外行业竞争迎来格局重塑。
在韩国羽绒市场,去年冬季大受欢迎的 FILA(斐乐)银色轻量羽绒夹克,今年已提前显现热销势头。产品兼具轻量化与保暖性能,并利用10D薄纱面料特有的通透质感,呈现出内部结构自然显露的时尚设计。
本文来自微信公众号“金绒”,文章内容基于公开信息及个人经验整理,仅供交流参考,不构成任何投资建议。
文中提及的第三方观点或数据,不代表金绒立场。